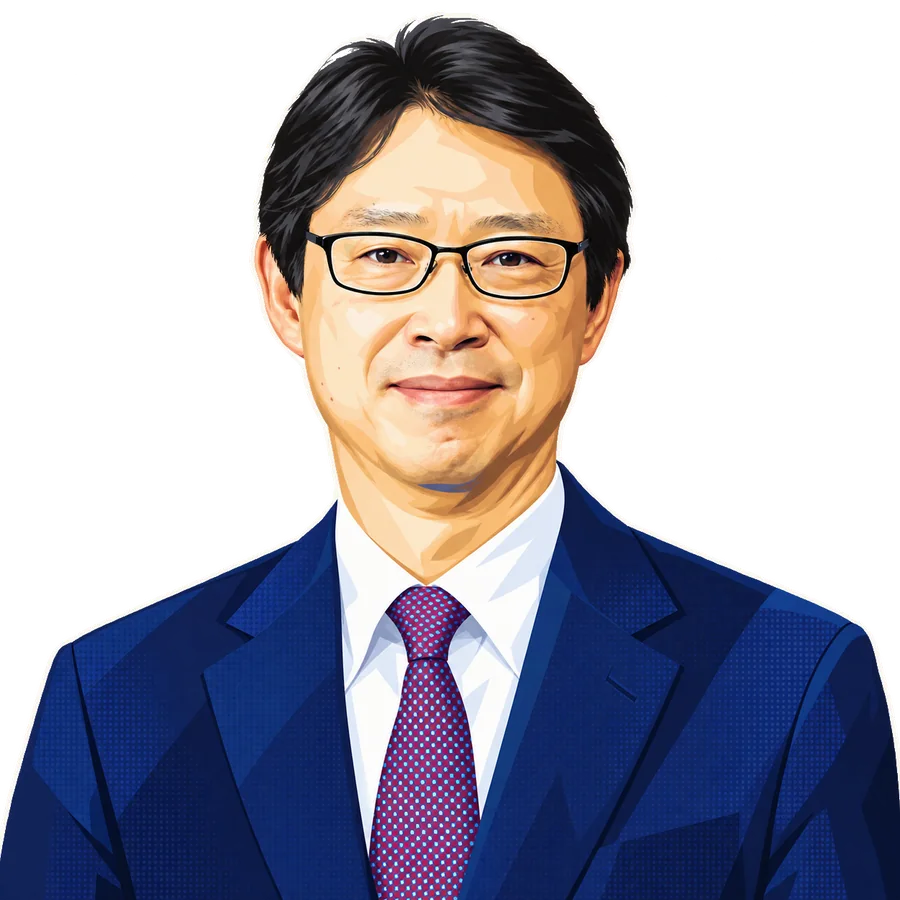
大矢 光雄
代表取締役社長 社長執行役員 CEO
量より先に、値を動かした。
概要
東レ株式会社の代表取締役社長 社長執行役員、大矢光雄氏。2023年6月に社長へ就いた。在任は3年3か月にあたる。
同社の中期経営課題“プロジェクト AP-G 2025”は、2023年度から2025年度までの3年間の計画である。大矢氏はその初年度の6月に社長に就き、3年間を率いた。最終年度の2025年度について、同社は次の財務目標を置いていた。
| AP-G 2025の財務目標 | 2022年度 実績 | 2025年度 目標 |
|---|---|---|
| 売上収益 | 2兆4,893億円 | 2兆8,000億円 |
| 事業利益 | 960億円 | 1,800億円 |
| 事業利益率 | 3.9% | 6% |
| ROIC | 2.7% | 約5% |
| ROE | — | 約8% |
事業利益とは、営業利益から一時的な損益を除いた、同社が重視する利益の指標である。
3年が経った2026年6月、同社は有価証券報告書に「財務目標の達成状況」を載せた。
| 項目 | 2025年度 目標 | 2025年度 実績 |
|---|---|---|
| 売上収益 | 2兆8,000億円 | 2兆5,851億円 |
| 事業利益 | 1,800億円 | 1,419億円 |
| 事業利益率 | 6% | 5.5% |
| ROIC | 約5% | 4.7% |
| ROE | 約8% | 4.5% |
| フリー・キャッシュ・フロー | プラス(3年間累計) | 4,013億円(3年間累計) |
| D/Eレシオ | 0.7以下 | 0.50 |
財務の健全性を示す2つの目標は達成した。売上収益と事業利益は、目標に届かなかった。
ただ、事業利益は3年間で960億円から1,419億円へ、1.5倍近くになっている。売上収益は2兆4,893億円から2兆5,851億円で、伸びは4%である。売上がほとんど伸びない中で、利益が増えた。3年間を通して見ると、その差を生んだのは販売の量ではなく、値決めと事業の立て直しだった。ただし、最終年度の2025年度だけを見ると、事業利益は前年度から0.6%減っている。
経歴
| 時期 | 役職 |
|---|---|
| 1980年4月 | 東レ株式会社 入社 |
| 2009年6月 | 産業資材・衣料素材事業部門長 |
| 2012年6月 | 取締役 |
| 2014年6月 | 取締役退任、東レインターナショナル株式会社 代表取締役社長 |
| 2016年6月 | 専務取締役 |
| 2020年6月 | 代表取締役 副社長執行役員 |
| 2023年6月 | 代表取締役社長 社長執行役員(現任) |
1980年に入社し、産業資材・衣料素材事業部門長などを務めた。2014年に一度取締役を退き、東レインターナショナル株式会社の社長を務めたのち、2016年に専務取締役として戻っている。
前任の日覺昭廣氏は2010年6月から2023年6月まで社長を務め、2026年4月からは取締役会長である。2026年4月、同社は創立100周年を迎えた。
会社データ
| 項目 | 内容 |
|---|---|
| 社名 | 東レ株式会社 |
| 本社所在地 | 東京都中央区日本橋室町二丁目1番1号 |
| 上場市場 | 東京証券取引所(証券コード3402) |
| 連結売上収益 | 2兆5,851億円(2025年度) |
| 連結事業利益 | 1,419億円(2025年度) |
| 連結従業員数 | 46,294人(2026年3月31日現在) |
同社は、繊維、樹脂・フィルムなどの機能化成品、炭素繊維複合材料、水処理などの環境・エンジニアリング、医薬・医療などのライフサイエンスの5つの事業を持つ。
人物の軌跡
答え合わせ①:計画は、利益をほぼ2倍にする目標を置いた
AP-G 2025は、2025年度の事業利益の目標を1,800億円とした。計画の前年にあたる2022年度の実績は960億円である。売上収益の目標は、2022年度から約12%増の2兆8,000億円だった。
売上を1割あまり伸ばし、利益を2倍近くにする。目標は、量の拡大と、売上あたりの稼ぎの改善の両方を前提にしていた。
答え合わせ②:1年目の事業利益は、1,026億円だった
大矢氏が社長に就いた2023年度の業績は、売上収益2兆4,646億円、事業利益1,026億円だった。売上収益は前年を下回った。ROEは1.3%である。
答え合わせ③:2年目、事業利益は4割増えた
2024年度の事業利益は1,428億円で、前年の1,026億円から402億円増えた。売上収益の伸びは4%(2兆5,633億円)にとどまる。
大矢氏は統合報告書2025の社長メッセージで、この年度をこう振り返っている。
2024年度は、収益性の向上と資産効率性の改善に向けて重点課題として取り組んできた、「戦略的プライシング」や収益改善プロジェクト「DARWINプロジェクト」(以下、Dプロ)の成果を主因に前期比増収増益を達成することができ、ROICも前期比1.6ポイント改善の4.4%となりました。
戦略的プライシングについて、大矢氏は次のように説明している。
戦略的プライシングは、単なる値上げ活動ではなく、当社の顧客価値・競争力を定量的に分析・把握し、その価値を価格に反映させることで収益力強化につなげる取り組みです。
Dプロは、業績が低迷している事業・会社のうち投下資本の大きなものを選び、本社の支援の下で集中的に構造改革を行う取り組みである。大矢氏によれば、2024年度の効果は、戦略的プライシングが2023年度比で200億円以上、Dプロが同じく約200億円だった。
答え合わせ④:増益の中身は、値決めと立て直しだった
次の中期経営課題の資料(2026年3月25日公表)は、2022年度の960億円から、2026年2月時点の2025年度見通し1,500億円までの事業利益の増加を、施策ごとに分けて示している。確定した実績(1,419億円)にもとづく内訳ではない点に注意が要る。
| 施策 | 2025年度見通しに至る効果(会社の分析) |
|---|---|
| Dプロ(構造改革) | 約270億円(資料の説明では2023年度比) |
| 戦略的プライシング | 約300億円 |
| 上記2つの重複分 | 約△150億円 |
| その他 | 約120億円 |
同じ資料は、戦略的プライシングについて「想定通り効果発現(約300億円)」と書いている。Dプロの対象には、ZOLTEK社(ラージトウ炭素繊維)、欧米フィルム、PPスパンボンド、TPM社(ABS樹脂)、ポリエステル短繊維が並ぶ。ポリエステル短繊維は「計画より前倒しで黒字化」とされている。
答え合わせ⑤:最終年度、事業利益は目標に381億円届かなかった
2025年度の事業利益は1,419億円で、目標の1,800億円に381億円届かなかった。売上収益も2兆5,851億円で、目標を2,149億円下回った。会社は有価証券報告書で、その理由を次のように書いている。
中国競合の台頭による競争激化や保護主義の加速、インフレの急速な進行など、グローバルな事業環境変化の影響を受け、数量の未達を主因に、売上収益及び事業利益ともに目標未達となりました。フリー・キャッシュ・フローとD/Eレシオは、財務体質強化により目標を達成しました。
2026年2月の時点で、会社は2025年度の事業利益を1,500億円と見通していた。確定した実績は、この見通しも81億円下回っている。
最終年度の2025年度は、事業利益が前年度から0.6%減った。有価証券報告書によれば、戦略的プライシングは順調に進んだものの、炭素繊維複合材料事業での価格競争の激化を主因に、価格の差は全社で22億円の減益要因となった。
それでも、3年間で見れば、2022年度の960億円から459億円の増加である。売上収益がほとんど伸びない中で、事業利益率は3.9%から5.5%に上がった。
答え合わせ⑥:事業ごとでは、2つが目標を超えた
2025年度の事業ごとの事業利益は、次のとおりだった。
| 事業 | 2025年度 目標 | 2025年度 実績 |
|---|---|---|
| 繊維 | 640億円 | 680億円 |
| 機能化成品 | 910億円 | 563億円 |
| 炭素繊維複合材料 | 360億円 | 176億円 |
| 環境・エンジニアリング | 270億円 | 288億円 |
| ライフサイエンス | 0億円 | △1億円 |
繊維と環境・エンジニアリングは目標を上回った。機能化成品と炭素繊維複合材料は、目標との差が大きい。会社はこの2事業について、トランプ関税の影響などによる事業拡大の遅れを挙げている。
会社は新しい計画の資料で、2022年度から2025年度見通しまでの事業ごとの結果を次のようにまとめている。
構造改革中のライフサイエンスを除き、すべてのセグメントで増益かつROIC改善
これは2022年度との比較である。確定した2025年度を前年度と比べると、機能化成品と炭素繊維複合材料は減益だった。
答え合わせ⑦:ROICは4.7%で、目標の約5%に近づいた
投下した資本に対する稼ぎを示すROICは、2.8%(2023年度)、4.4%(2024年度)、4.7%(2025年度)と上がった。目標の約5%には届いていないが、2022年度の2.7%からは2ポイント改善した。ROEは4.5%で、目標の約8%との差は大きい。
最終年度の結果が出る前、統合報告書2025で、大矢氏は当時の目標だったROIC 5%について次のように書いていた。
ROIC 5%は、PBR1倍割れ解消を目指す上でまずクリアすべき最低限の水準に過ぎず、AP-G 2025をあるべき姿に向けた通過点として、次期中期経営課題での更なる改善につなげ、「真のサステナブルな会社」を目指していきます。
PBRとは、株価が1株あたりの純資産の何倍かを示す指標である。1倍を下回る状態は、市場が会社の資産の価値を帳簿より低く見ていることを意味する。
答え合わせ⑧:次の計画は、利益率8%を置いた
2026年3月25日、同社は次の中期経営課題“IGNITION 2028”(2026年度〜2028年度)を公表した。
| 項目 | 2025年度 実績 | 2028年度 目標 |
|---|---|---|
| 売上収益 | 2兆5,851億円 | 3兆円 |
| 事業利益 | 1,419億円 | 2,300億円 |
| 事業利益率 | 5.5% | 8% |
| ROIC | 4.7% | 約7% |
| ROE | 4.5% | 約8% |
新しい計画の1年目にあたる2026年度第1四半期(4〜6月)は、売上収益が前年同期比14.0%増の6,790億円、事業利益が同66.6%増の484億円だった。会社は決算説明会の質疑応答で、機能化成品などに前倒し需要や在庫受払効果があり、第2四半期以降はそれらが剥落・平常化するとの見方を示している。そのうえで、上半期の業績予想を引き上げ、事業利益を730億円から870億円とした。通期の予想(売上収益2兆8,300億円・事業利益1,600億円)は、第2四半期の決算発表時に見直すとしている。
経営哲学
危機感を、全社で共有する
大矢氏は、2024年度の改善の背景を次のように書いている。
これらの施策は短期間で大きな改善効果が得られましたが、その背景にあったのは社内での危機感の共有です。ここ数年にわたり、コロナ禍や中国競合の台頭、主力製品のコモディティ化などによって過去の設備投資に見合った収益が得られず、株価も低迷、株主の皆様の期待するリターンを上げられていないという現状を全社で共有し、ROICを上位概念とした「収益力の向上」と「資産効率の改善」という目標を明確化してスピード感を持って対応してきました。
コモディティ化とは、製品の差がなくなり、価格でしか選ばれなくなることである。
「三振してもいいからフルスイングをしよう」
社内に向けては、就任時の言葉を挙げている。
社内については、社長就任時に「三振してもいいからフルスイングをしよう」というメッセージを発信し、各工場・事業場での社員との直接対話「ラウンドテーブル」や、経営陣と社員との対話を全社にライブ配信する「リアルトーク」など、社員の生の声を聴く機会を増やしてきました。
構造転換が難しい事業は、撤退も視野に
一方で、「構造改革」に位置付けられる事業は、現在取り組んでいるDプロや事業再編等により収益性の改善を図りますが、構造転換が難しい事業は撤退も視野に入れて検討していきます。
同社は事業を「成長性」と「収益性」の2軸で4つに分け、高成長・高収益の「コア成長事業」には炭素繊維複合材料の航空宇宙用途や水処理膜などを置いている。次の計画では、2028年度までに構造改革の対象となる事業の投下資本の比率を「2割強から1割弱まで低下させる」としている。
目指す姿
大矢氏は、目指す姿を「真のサステナブルな会社」と呼ぶ。経済的価値と社会的価値をステークホルダーに提供し、評価を受けて経営資源を得て、再び価値の創造に投じる。その循環が途切れない会社のことである。
人物像
リーダーシップタイプ
収益力先行型。量の拡大を待たずに、値決めと不採算事業の立て直しで、売上あたりの稼ぎを先に上げる型と読める。AP-G 2025の3年間、売上収益の伸びは4%にとどまったが、事業利益は1.5倍近くになった。2026年2月時点の見通しにもとづく会社の分析では、戦略的プライシングとDプロの効果は合わせて約420億円(重複分を除く)にのぼる。
強み・特徴(編集部分析)
1. 値上げではなく、価値の値付けとして価格を扱う
大矢氏は、戦略的プライシングを「単なる値上げ活動ではなく」と定義し、顧客価値と競争力を定量的に分析して価格に反映する取り組みと説明している。会社はその効果を約300億円としている。
2. 立て直す事業を、投下資本の大きさで選ぶ
Dプロは、業績が低迷する事業のうち、投下資本の大きなものを選んで本社が集中的に支援する。対象を絞って、短期間で効果を出している。
3. 届かなかった目標と理由を、同じ場所に書く
有価証券報告書は、目標と3年間の実績を並べたうえで、「数量の未達を主因に」目標に届かなかったことを明記している。達成した項目と届かなかった項目を、分けて示している。
4. 到達した水準を「通過点」と呼ぶ
大矢氏は、目標としたROIC 5%を「最低限の水準に過ぎず」と書き、次の計画では約7%を置いた。
発言・記載と実績の対応
| 記載・発言 | 出典 | 実績 |
|---|---|---|
| 事業利益1,800億円(2025年度) | AP-G 2025 | 1,419億円(2022年度960億円から459億円増) |
| ROIC約5%(2025年度) | 同上 | 4.7%(2022年度2.7%) |
| フリー・キャッシュ・フロー「プラス」(3年間累計) | 同上 | 4,013億円 |
| 戦略的プライシング「想定通り効果発現(約300億円)」 | 中期経営課題“IGNITION 2028”資料(2026年3月) | 2022年度比の効果として会社が算出 |
| ROIC 5%は「最低限の水準に過ぎず」 | 統合報告書2025 社長メッセージ | IGNITION 2028でROIC約7%を目標に |
編集部総評
AP-G 2025の3年間で、東レの事業利益は960億円から1,419億円になった。売上収益の伸びが4%にとどまる中での増益である。財務の健全性を示すフリー・キャッシュ・フローとD/Eレシオの目標は達成した。一方で、売上収益と事業利益の目標には届かず、会社はその理由を「数量の未達を主因に」と書いている。
注目したいのは、増益がどこから来たかである。2026年2月時点の見通しにもとづく会社の分析では、2022年度からの増益の多くを、戦略的プライシングとDプロが占めている。最終年度には価格競争の影響も受けたが、3年間を通してみれば、量が計画ほど伸びない中で、値付けの見直しと不採算事業の立て直しという、自社で動かせる手段で利益を積み上げた形である。大矢氏は、戦略的プライシングを「単なる値上げ活動ではなく」と説明し、自社の製品の価値を測って価格に反映させる取り組みと位置づけている。
大矢氏は、その背景に「社内での危機感の共有」を挙げた。過去の設備投資に見合った収益が得られていないという現状を全社で共有し、ROICを上位に置いた目標を明確にした、と書いている。そして、目標としたROIC 5%を「最低限の水準に過ぎず」と呼び、次の計画で約7%を置いた。
創立100周年を迎えた2026年度、新しい計画は利益率8%を掲げる。量が伸びなかった3年間に積み上げた稼ぐ力の上に、今度は量の拡大をどう重ねるかが問われる。
今後の焦点として読み取れる点
- IGNITION 2028の2028年度目標は、売上収益3兆円・事業利益2,300億円。2025年度からの増加幅は、売上収益で4,149億円、事業利益で881億円になる
- 2025年度に目標との差が大きかった機能化成品(563億円・目標910億円)と炭素繊維複合材料(176億円・目標360億円)の回復が、全社の数字を左右する
- 2026年度第1四半期は事業利益が前年同期比66.6%増で、上半期の予想は引き上げられた。ただし会社は、前倒し需要と在庫受払効果が含まれるとしている。通期の予想は第2四半期の決算発表時に見直すとされている
- 構造改革の対象事業の投下資本比率を「2割強から1割弱まで低下させる」とした計画が、撤退や再編としてどう実行されるか
参考情報
出典
- 有価証券報告書 第145期(2025年度・2026年6月22日提出・「経営上の目標の達成状況」)
`http://www.kabupro.jp/edp/20260622/S100YFG9.pdf`
- 長期経営方針“TORAY Challenges 2035”・中期経営課題“IGNITION 2028”説明資料(2026年3月25日・「“プロジェクト AP-G 2025”の振り返り」は3〜9ページ)
`https://www.toray.co.jp/ir/pdf/lib/lib_a656.pdf`
- 統合報告書 Toray Report 2025「ステークホルダーの皆様へ」(印刷ページ4〜9)
`https://www.toray.co.jp/ir/pdf/lib/lib_a650.pdf`
- 2027年3月期 第1四半期決算短信(2026年8月)
`https://www.toray.co.jp/ir/pdf/fin/fin_a134.pdf`
- 2027年3月期 第1四半期 決算説明会 質疑応答要旨
`https://www.toray.co.jp/ir/pdf/question/que_034.pdf`
- トップメッセージ(東レ ウェブサイト)
`https://www.toray.co.jp/aboutus/message.html`
注記
- 本記事は、東レ株式会社が公表した資料に記載された数値と文章のみに基づいて構成しています。取材は行っていません
- 同社の決算期は3月です。本記事の「2025年度」は2026年3月期を指します
- 2023年度〜2025年度の財務指標と、2025年度の事業ごとの目標・実績は、有価証券報告書 第145期「経営上の目標の達成状況」の数値です。2022年度の売上収益・事業利益・ROICは、中期経営課題“IGNITION 2028”の資料に記載された数値です。2022年度の事業利益率3.9%は、編集部が売上収益と事業利益から算出しました
- 財務目標の為替レートの前提は、1米ドル125円です(有価証券報告書 第145期の注記)
- フリー・キャッシュ・フローの3年間累計4,013億円は、有価証券報告書 第145期に記載された各年度の数値(647億円・1,918億円・1,448億円)を編集部が合計したものです
- 2025年度の事業ごとの表には、「その他」(目標20億円・実績25億円)と「調整額」(目標△400億円・実績△312億円)を載せていません。これらを含めた合計は、目標1,800億円・実績1,419億円です
- 施策ごとの事業利益への効果は、中期経営課題“IGNITION 2028”の資料に記載された、2022年度実績から2025年度見通し(2026年2月10日公表値・1,500億円)までの分析です。確定した2025年度の実績は1,419億円です
- 第1四半期の前倒し需要・在庫受払効果についての記述は、2027年3月期 第1四半期 決算説明会の質疑応答要旨(回答者の記載なし)にもとづく会社の説明です
- 2024年度の施策の効果(戦略的プライシング200億円以上・Dプロ約200億円、いずれも2023年度対比)は、統合報告書2025の社長メッセージの記載です
- ROICは、税引後事業利益を投下資本(期首・期末平均)で割った数値です(会社資料の定義)
- 「三振してもいいからフルスイングをしよう」を含む段落は、統合報告書2025の印刷ページ4から6にまたがっており(5ページは写真)、ページの境目を詰めて掲載しています
- 統合報告書2025の社長メッセージからの引用は、同メッセージの末尾に「代表取締役社長 大矢 光雄」の記載があることを確認したうえで、大矢氏の言葉として掲載しています。PDFは段組みのため、段ごとに抽出した文章を用いています
- 引用はすべて原資料からの複写であり、原文との一致を機械的に照合しています