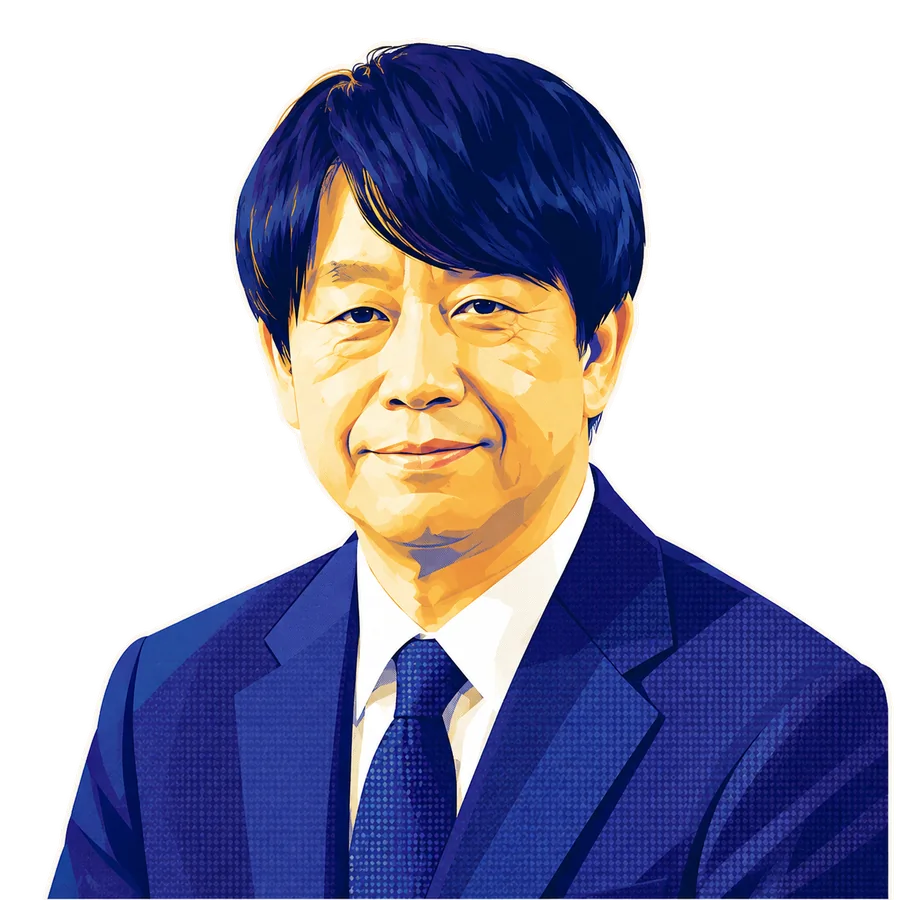
大井 泉
代表取締役社長兼CEO
主力は、動かさなかった。
概要
公開されているインタビュー、有価証券報告書、企業サイトをもとに、その人物のキャリアと考え方を整理しました。
経歴
プロフィール
| 氏名 | 大井 泉(おおい いずみ) |
|---|---|
| 現職 | 日本電子株式会社 代表取締役社長兼CEO |
| 生年月日 | 1964年1月9日 |
| 学歴 | 早稲田大学第一文学部(1986年卒) |
経歴
※経歴・生年月日は有価証券報告書の役員略歴に基づく。
会社データ
| 設立 | 1949年5月30日 |
|---|---|
| 主要事業 | 電子顕微鏡などの理科学・計測機器、産業機器の製造・販売 |
| 資本金 | 213億9,418万円(2026年3月末) |
| 売上高 | 1,794億円(2026年3月期・連結) |
| 従業員数 | 3,731名(2026年3月期・連結) |
| 本社 | 東京都昭島市武蔵野3-1-2 |
※公式サイトの会社概要は主要事業に医用機器を含めていますが、医用機器事業は2026年4月1日付でシスメックス株式会社へ譲渡されています。上表は譲渡後の状態に合わせています。
人物の軌跡
「売上高の7割は電子顕微鏡などの理科学・計測機器が占めています」
大井氏が社長に就任したのは2019年6月、日本電子の創立70周年にあたる年です。就任から約5か月後、日経ビジネスのインタビューで自社をこう説明しています。
創業70周年の節目の年に社長を拝命しました。当社は電子顕微鏡の開発と製造で創業し、現在も売上高の7割は電子顕微鏡などの理科学・計測機器が占めています。
(日経ビジネス電子版 2019年11月8日)
編集部では、この「7割」という数字の使い方に注目しました。自社を紹介する最初の一文で、売上が一つの事業に集中していることを示しています。 創業事業がいまも主力であるという実績の説明にも読めますが、同時に事業構成の偏りを自ら明かしてもいます。
この数字は正確でした。2019年3月期の有価証券報告書のセグメント情報では、理科学・計測機器事業の外部顧客への売上高は775億8,900万円。連結売上高1,112億8,900万円に対して69.7%にあたります(構成比は開示された実額から編集部が計算)。
「基礎研究向けは市場が大きくありません」
続けて大井氏は、その主力事業の限界を語っています。
ただ、基礎研究向けは市場が大きくありません。そこで、今年5月発表の中期経営計画では「70年目の転進」として、培ってきた技術や人脈を使い、半導体機器、産業機器、医用機器市場へソリューションを提供して成長する方針を打ち出しました。
(日経ビジネス電子版 2019年11月8日)
編集部では、この発言に2つの特徴を見ました。1つは、転換の理由を市場の大きさという外部の条件に置いていることです。自社の技術力や競争力の不足ではなく、向き合っている市場そのものが大きくないという説明です。もう1つは、進む先を3つ名指ししていることです。半導体機器、産業機器、医用機器。次章では、この3つがその後どうなったかを確認します。
なお大井氏は2012年から経営戦略室長を務めており、中期経営計画の策定に関わるのはこのときが3度目だと同じ記事で述べています。計画をつくる側にいた人物が、社長として自分の計画を実行する立場になったという経緯です。
「リモートでさまざまなインフラができるのは1つのビジネスチャンス」
社長就任の翌年、コロナ禍のさなかに開かれた決算説明会(2020年11月27日)では、次のように語っています。
新型コロナウイルスで大変な状況ではありますが、このようなリモートでさまざまなインフラができるというのは1つのビジネスチャンスだと思っていますので、積極的に取り組んでいきたいと思っています。
(2021年3月期第2四半期決算説明会・ログミーファイナンスの書き起こしより)
編集部では、この受け止め方に注目しました。電子顕微鏡のような大型の分析装置は、据え付けや調整、保守に人が現地へ行く必要があります。移動が止まる状況は、装置メーカーにとって逆風の側面を持ちます。それを「チャンス」と呼び替えているところに、環境の変化を自社の条件に読み替える姿勢が表れていると考えられます。
経営哲学
完了した2つの中期経営計画は、いずれも数値目標を達成している
「70年目の転進」を掲げた中期経営計画の正式名称は「Triangle Plan 2022」(2019年5月30日発表・2019年4月〜2022年3月)です。その後の計画とあわせて、会社公表の目標と実績を並べます。
| 中期経営計画 | 期間 | 主な数値目標 | 実績 |
|---|---|---|---|
| Triangle Plan 2022(「70年目の転進」) | FY2019〜2021 | 売上高1,340億円/経常利益100億円/ROE10%以上 | 売上高1,384億円/経常利益163億円/ROE17.9% |
| Evolving Growth Plan | FY2022〜2024 | 売上高1,700億円/営業利益240億円/ROE10%以上 | 売上高1,967億円/営業利益355億円/ROE14.3% |
| Evolving Growth 2.0 -A New Horizon-(現行) | FY2025〜2029 | 売上高2,250億円/営業利益450億円/ROE・ROIC各15%以上 | 進行中 |
Triangle Plan 2022については、会社資料に「数値目標達成(全て達成)」と明記されています。Evolving Growth Planについても「目標を大きく上回る業績を達成」とされ、4期連続で過去最高を更新しました。ただし事業別に見ると、Evolving Growth Planでは医用機器事業の営業利益のみが未達でした(目標18億円に対し実績7億円)。
損益の推移は次のとおりです。大井氏の社長就任は2019年6月であり、比較の起点となる2019年3月期は就任前の決算にあたります。
| 決算期(連結) | 売上高 | 営業利益 | 営業利益率 |
|---|---|---|---|
| 2019年3月期 | 1,113億円 | 67億円 | 6.0% |
| 2020年3月期 | 1,172億円 | 70億円 | 6.0% |
| 2021年3月期 | 1,104億円 | 52億円 | 4.7% |
| 2022年3月期 | 1,384億円 | 141億円 | 10.2% |
| 2023年3月期 | 1,627億円 | 242億円 | 14.9% |
| 2024年3月期 | 1,743億円 | 275億円 | 15.8% |
| 2025年3月期 | 1,967億円 | 355億円 | 18.0% |
| 2026年3月期 | 1,794億円 | 260億円 | 14.5% |
※営業利益率は開示された実額から編集部が計算。
編集部では、売上高が1.61倍になる間に営業利益が3.88倍になっている点に着目しました。営業利益率は6.0%から14.5%へ、2025年3月期には18.0%まで上がっています。規模の拡大よりも、稼ぐ力の変化が大きく出ている構造です。ただしこの間、半導体関連の需要拡大という追い風があったことも会社資料は示しており、この改善を経営判断だけの結果として読むことはできません。
「7割」は、7割のままだった
では、事業構成そのものはどう変わったのか。2019年の発言にあった「7割」を、7年後の数字と並べます。
| セグメント(外部顧客への売上高) | 2019年3月期 | 2026年3月期 | 変化 |
|---|---|---|---|
| 理科学・計測機器事業 | 775億8,900万円 | 1,162億9,500万円 | 1.50倍 |
| 産業機器事業 | 166億600万円 | 481億3,100万円 | 2.90倍 |
| 医用機器事業 | 170億9,300万円 | 149億2,600万円 | 0.87倍 |
| 連結売上高 | 1,112億8,900万円 | 1,793億5,300万円 | 1.61倍 |
※報告セグメントの区分名は2019年3月期から2026年3月期まで変わっておらず、会計基準の変更についても会社は「各報告セグメントに与える影響は軽微」と記載しているため、比較が可能な数字です。
構成比を計算すると、理科学・計測機器事業は69.7%から64.8%へ下がっています。ただしこの64.8%には、2026年4月1日付でシスメックスへ譲渡された医用機器事業が分母に含まれています。譲渡後の姿、つまり現在の2事業だけで計算し直すと、次のようになります。
| 構成比(編集部が計算) | 2019年3月期(3事業) | 2026年3月期(医用機器を除く2事業) |
|---|---|---|
| 理科学・計測機器事業 | 69.7% | 70.7% |
| 産業機器事業 | 14.9% | 29.3% |
| 医用機器事業 | 15.4% | 譲渡により対象外 |
編集部では、この結果を次のように捉えました。「売上の7割が理科学・計測機器」という2019年の構造は、7年後も変わっていません。 譲渡後の姿で見れば70.7%で、2019年の69.7%をわずかに上回ります。
変わったのは、その隣です。医用機器が占めていた15.4%が消え、産業機器が14.9%から29.3%へと倍増しました。 主力を置き換える転換ではなく、2番目の柱が入れ替わったという形です。
転進の実体は、半導体製造装置だった
構成比を動かした主役は産業機器事業です。売上高は166億600万円から481億3,100万円へ、2.90倍になりました。この事業の中心は、半導体の回路パターンを描く電子ビームマスク描画装置です。
半導体については、会社が報告セグメントとは別に、社内の重点領域として数字を開示しています。2026年3月期の半導体領域の売上高は438億円で、その内訳は産業機器364億円、理科学・計測機器74億円です(理科学・計測機器側は重点製品3機種を対象とした集計)。2029年度には670億円(産業機器520億円、理科学・計測機器150億円)を目標としています。
編集部では、この内訳に「転進」の実体を見ました。半導体へ向かったのは、主力の電子顕微鏡ではなく、産業機器=半導体製造装置の側です。 2019年に名指しされた3つの市場のうち、成長の主役になったのは半導体機器・産業機器であり、しかもそれは主力事業の顧客を入れ替える形ではなく、別の事業が伸びる形で実現しています。
医用機器は、事業ごと譲渡された
残る1つ、医用機器はどうなったか。
2025年9月2日、同社は医用機器事業を分割準備会社へ承継させ、その全株式をシスメックス株式会社へ譲渡することを取締役会で決議しました。譲渡は2026年4月1日付で完了しています。日本電子の医用機器事業は1972年の生化学自動分析装置の発売に始まり、54年続いた事業でした。
会社は譲渡の理由を次のように説明しています。シスメックスが臨床検査分野で「長年にわたる豊富な経験と優れた実績」を持ち「同分野に対する明確な成長戦略と十分な経営資源を有している」ことから、「生化学自動分析装置の研究開発・生産、事業開発の面で大きなシナジーを発揮できる」という趣旨です。
編集部では、この経過を次のように捉えました。結果だけを並べれば、2019年に名指しされた3つの市場のうち1つは、事業の担い手ごと外に出ています。 「70年目の転進」は、3方向へ均等に広がる多角化としては実行されませんでした。現れている形は拡張ではなく、事業の担い手まで含めた組み替えです。
ただし会社は、中期経営計画での未達を譲渡の理由としては説明していません。未達と譲渡がどうつながっているのかは、公開情報からは確認できませんでした。 また譲渡先は臨床検査分野の専業企業であり、担い手が変わったことと事業が失われたことは同じではありません。
直近は、主力の側から減った
直近の2026年3月期は減収減益です。有価証券報告書によれば、3つのセグメントすべてが減収でした。
- 理科学・計測機器事業:前期比6.8%減。会社は「米国政府による科学技術関連予算削減などを背景に先行き不透明感はあるものの、電子顕微鏡を中心とした引き合いは堅調」と説明
- 産業機器事業:前期比14.8%減。マルチビームマスク描画装置について「主要顧客における設備投資の本格的な回復が想定より遅れており、需要の立ち上がりには引き続き時間を要している」
- 医用機器事業:前期比3.2%減
なお医用機器事業の譲渡が完了したのは2026年4月1日で、2026年3月期の期末後にあたります。当期の減収はこの譲渡によるものではありません。親会社株主に帰属する当期純利益は前期比18.2%増の220億9,700万円でした。
編集部では、この内訳に注目しました。主力の理科学・計測機器事業の減収要因として会社が挙げているのは、米国政府の科学技術関連予算の削減です。 2019年に大井氏が「基礎研究向けは市場が大きくありません」と述べた、その市場の性質が、7年後に別の形で表れていると読み取れます。
人物像
リーダーシップタイプ
計画で動かす戦略型。2012年から経営戦略室長として中期経営計画の策定に関わり、社長就任と同時に自ら関与した計画を実行する立場になっています。完了した2つの計画はいずれも数値目標を達成しており、計画と実績を突き合わせる形で経営を進めるタイプと考えられます。
強み・特徴(編集部分析)
自社の偏りを最初に示す
自社紹介の最初の一文で「売上の7割が理科学・計測機器」という集中を明かし、続けて「基礎研究向けは市場が大きくない」と限界を述べています。強みから語り始めるのではなく、構造をそのまま提示してから方針を語る順番です。
掲げた数字を達成している
Triangle Plan 2022は全目標を達成、Evolving Growth Planは目標を大きく上回りました。営業利益率は6.0%から一時18.0%まで上がっています。半導体需要という追い風があった期間ではありますが、計画を掲げることと達成することが両立している点は公開情報から確認できる事実です。
掲げた方向のうち、結果として資源の置き場所が変わっている
2019年に名指しした3つの市場のうち、半導体製造装置を含む産業機器は2.90倍に伸び、医用機器は事業ごと譲渡されました。方針を掲げたまま3方向を等しく保つのではなく、結果として資源の置き場所が変わっています。
編集部総評
大井泉氏について公開情報を追ってはっきりしたのは、「転進」が主力の置き換えではなかったということでした。
2019年、創立70周年の年に社長となった大井氏は、売上の7割が理科学・計測機器に集中している自社の構造を示し、基礎研究向けの市場は大きくないと述べ、半導体機器・産業機器・医用機器という3つの市場を進む先に挙げました。
7年後、主力の比率はほとんど動いていません。医用機器の譲渡後の姿で計算すると、理科学・計測機器は70.7%。2019年の69.7%とほぼ同じです。動いたのは2番目の柱で、医用機器が占めていた15.4%が消え、産業機器が14.9%から29.3%へ倍増しました。半導体領域の売上438億円のうち364億円は産業機器、つまり半導体製造装置の側です。
数字の成果は明確です。売上高1.61倍に対して営業利益は3.88倍、営業利益率は6.0%から14.5%(2025年3月期は18.0%)へ改善し、完了した2つの中期経営計画はいずれも数値目標を達成しました。1972年から続いた医用機器事業は、臨床検査分野の専業企業へ引き継がれました。
編集部が最もうかがいたいのは、各事業を自社で育てるのか、より適した担い手に託すのか、その判断基準は何だったのかです。医用機器は2つの中期経営計画にわたって進む先の一つとして掲げられ続けた事業でした。公開情報から読み取れるのは結果だけで、判断の過程は残っていません。
もう一つは、いまが転進のどの段階なのかという点です。「70年目の転進」というスローガンは次の計画でも引き継がれましたが、現行のEvolving Growth 2.0では使われておらず、代わりに半導体とライフサイエンスを重点領域とする長期の目標が掲げられています。 この置き換えは転進の完了を意味するのか、それとも次の段階なのか。
そして直近の2026年3月期、主力事業の減収要因として会社が挙げたのは米国政府の科学技術関連予算の削減でした。7年前に「市場が大きくない」と語ったその市場の性質と、いまどう向き合っているのか。 自社の偏りを数字で示してみせた人物に、そこを聞いてみたいと考えています。
参考情報
参考にした公開情報
| # | 媒体・資料 | 内容 |
|---|---|---|
| 1 | 日経ビジネス電子版 | 日本電子社長「『70年目の転進』はコミュニケーションから」(2019年11月8日・有料会員限定のため無料公開部分のみ参照) |
| 2 | ログミーファイナンス | 2021年3月期第2四半期決算説明会の書き起こし(説明会開催日2020年11月27日) |
| 3 | 有価証券報告書(EDINETコード E01905) | 2019年3月期・2026年3月期のセグメント情報、経営成績の分析、役員略歴、財務データ |
| 4 | 日本電子株式会社 決算説明会資料 | 中期経営計画の目標と実績、半導体領域の売上・利益目標(2019年5月30日/2022年5月25日/2025年5月30日) |
| 5 | 日本電子株式会社 | 医用機器事業の譲渡に係るお知らせ(2025年9月2日)、会社概要 |
本記事は公開情報をもとにLeaders Journal編集部が独自に分析・編集したものです。記載内容について修正・削除のご希望がある場合は、お問い合わせフォームよりご連絡ください。
本記事は公開情報をもとにLeaders Journal編集部が独自に分析・編集したものです。記載内容について修正・削除のご希望がある場合は、お問い合わせフォームよりご連絡ください。