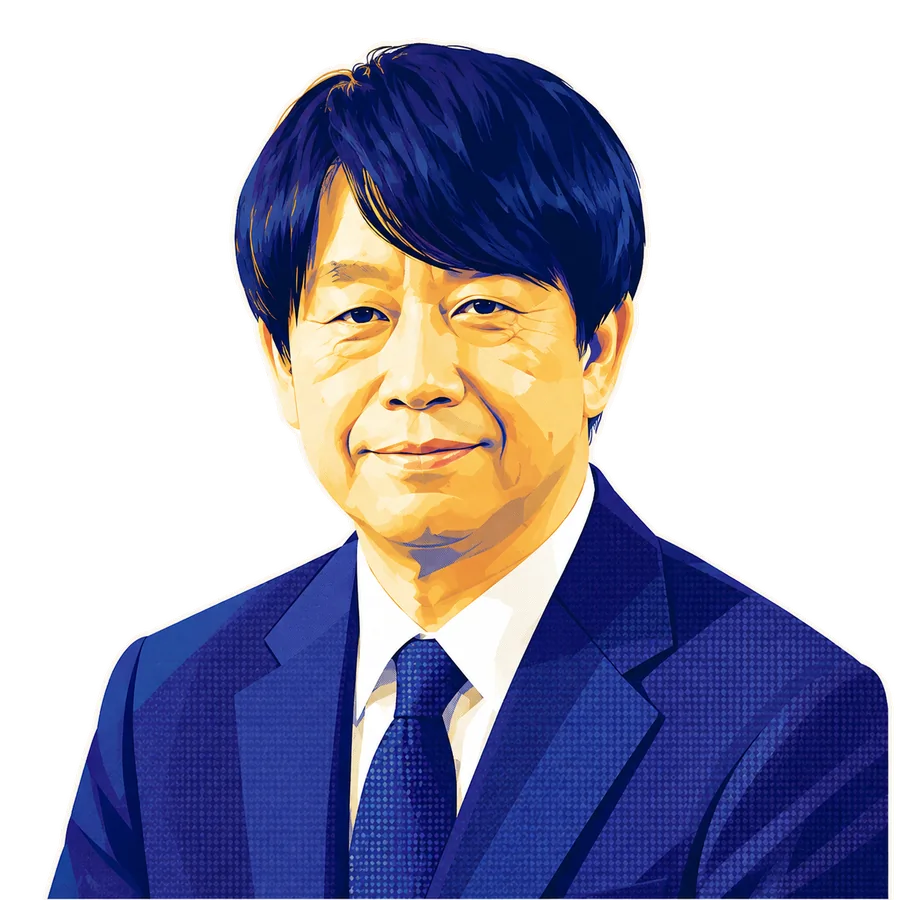
前島 岳
代表取締役社長兼社長執行役員
数字で、約束した。
概要
公開されているインタビュー、有価証券報告書、企業サイトをもとに、その人物のキャリアと考え方を整理しました。
※現法人は2001年の分社化により設立されたもので、事業の創業は1977年8月。
経歴
プロフィール
| 氏名 | 前島 岳(まえじま がく) |
|---|---|
| 現職 | 株式会社テクノフレックス 代表取締役社長兼社長執行役員 |
| 生年月日 | 1967年11月22日 |
| 学歴 | 開示資料に記載なし |
経歴
※経歴は有価証券報告書の役員略歴に基づく。この間、2012年から2013年にかけて代表取締役副社長を務めた期間がある。
会社データ
| 設立 | 2001年10月24日(事業の創業は1977年8月) |
|---|---|
| 主要事業 | フレキシブルメタルホース・伸縮管継手の製造販売、消防設備工事 |
| 資本金 | 10億円 |
| 売上高 | 260億2,500万円(2025年12月期・連結) |
| 従業員数 | 809名(2025年12月期・連結の就業人員) |
| 本社 | 東京都台東区蔵前1-5-1 |
※売上高・従業員数・資本金は有価証券報告書、設立年月日は公式サイトの会社概要による。公式サイトが記載する従業員数「1,005名(連結)」は、有価証券報告書の就業人員に平均臨時雇用者数を加えた数値(2024年12月期)で、定義が異なります。
人物の軌跡
「阪神大震災の時も継ぎ手は折れず、重油の漏れを防げた」
前島氏の発言として公開情報から確認できるのは、2019年12月10日、東京証券取引所第2部への上場当日に行われた記者会見の一問一答(日本経済新聞)です。自社の主力製品を説明する場面で、次のように語っています。
主力製品は金属製だが曲がったり伸び縮みしたりする配管用の継ぎ手だ。取り付ける配管の変形や振動を吸収できる。例えば阪神大震災の時も石油備蓄タンクにつないだ継ぎ手は折れず、重油の漏れを防げた
(日本経済新聞 2019年12月10日)
編集部では、この説明の仕方に注目しました。配管継手は最終製品ではなく、建物やプラントの内部で使われる部品です。性能を語るのであれば、耐圧や規格の適合で説明することもできます。しかしこの人物は、当時から24年前の災害で自社製品が折れなかったという一つの事実で説明しています。技術を、それが実際に何を防いだかで語る姿勢が読み取れると考えました。
「技術を持つ企業の受け皿になりたい」
上場の狙いを問われた場面では、資金調達ではなく「信頼」という言葉で答えています。
上場はかなり前から検討していた。我々は継ぎ手を主体として、関連する工事などを手掛ける企業をM&A(合併・買収)して事業を拡大してきた。これから中小企業の大廃業時代を迎えるなか、上場によって信頼を築き、技術を持つ企業の受け皿になりたい。事業拡大で必要となる人材採用にも信頼の獲得が欠かせない
(日本経済新聞 2019年12月10日)
編集部では、この回答の構造に注目しました。前島氏は同じ会見で「足元で株式発行が必要な調達の予定はない」とも述べています。調達を当面の目的にしていないと明言したうえで、上場の価値を「信頼」と「受け皿」に置いている点に、この人物の上場観が表れていると考えられます。
「ROEは10%以上、連結配当性向は40%以上」
同じ会見で、前島氏は具体的な数値目標を口にしています。
2021年12月期の自己資本利益率(ROE)は10%以上(18年12月期は8%)を目指したい。連結配当性向は40%以上が目標だ
(日本経済新聞 2019年12月10日)
上場当日の会見で、2年後の資本効率の目標を数字で述べています。編集部では、これをあとから誰でも検証できる形で示された発言と捉えました。次章では、この発言が7年後にどうなったかを有価証券報告書で確認します。
経営哲学
配当性向40%以上は、7期すべてで達成している
会見で挙げた2つの数値目標のうち、配当性向は各期の有価証券報告書および決算短信で会社公表値を確認できました。
| 決算期 | 連結配当性向(会社公表) |
|---|---|
| 2019年12月期 | 40.2% |
| 2020年12月期 | 62.0% |
| 2021年12月期 | 43.5% |
| 2022年12月期 | 40.9% |
| 2023年12月期 | 102.4% |
| 2024年12月期 | 75.3% |
| 2025年12月期 | 40.5% |
上場後の7期すべてで、目標の40%を上回っています。
編集部が注目したのは、比率が高く出ている期の性格です。1株当たり配当額は2019年12月期の38円から2025年12月期の69円へ増えていますが、その途中の2022年12月期から2024年12月期までは54円で据え置かれています。このうち2023年12月期は、親会社株主に帰属する当期純利益が前期の24億1,342万円から9億6,635万円へ、4割の水準まで落ち込んだ期です。 それでも配当は54円のまま維持され、結果として連結配当性向は102.4%になりました。
編集部では、ここから業績に連動して配当を絞るのではなく、配当額を保つ判断が優先されていると読み取りました。会見で「業績連動」と「40%以上」の両方を掲げていましたが、実際に利益が落ちた局面では後者が守られています。
ROE10%以上は、目標の年に届かなかった
もう一つの目標については、会社自身が有価証券報告書に達成状況を書いています。2021年12月期の有価証券報告書には「ROEは目標を10%以上にしており、2021年12月期におけるROEは8.8%となっております」と記載されています。会見で名指しした年に、目標には届きませんでした。
| 決算期 | 連結ROE(会社公表) |
|---|---|
| 2018年12月期 | 8.0%(会見で本人が「8%」と述べた期) |
| 2019年12月期 | 9.6% |
| 2020年12月期 | 6.5% |
| 2021年12月期 | 8.8%(会見で目標に掲げた年) |
| 2022年12月期 | 11.4% |
| 2023年12月期 | 4.3% |
| 2024年12月期 | 5.7% |
| 2025年12月期 | 12.7% |
※2021年12月期以降の数値は2025年12月期の有価証券報告書「主要な経営指標等の推移」、2018〜2020年12月期は各期の有価証券報告書による。
編集部では、この推移に3つのことを見ました。
1つは、目標の年には届かなかった一方で、その後10%を超えた期が2度あることです。翌期の2022年12月期が11.4%、直近の2025年12月期が12.7%で、2025年12月期は売上高260億2,500万円、当期純利益31億2,318万円と、公開情報で確認できる範囲では過去最高の水準にあります。
2つめは、会社が目標値と実績値を併記する形で開示していることです。未達の年も同じ表に並べられています。
3つめは、その目標の水準が現在は変わっていることです。2025年12月期の有価証券報告書では、ROEの目標が「8.0%以上」と記載されています。2021年12月期の有価証券報告書に「目標を10%以上にしており」と書かれていたことと比べると、目標の水準そのものが下がっています。ただし変更の時期と理由について、編集部が確認した範囲では説明を見つけられませんでした。
防災関連は、区分の名称も中身も動いている
会見で「成長ドライバー」と位置づけた防災関連について、報告区分のその後を確認しました。
2025年12月期の「防災・工事事業」の外部顧客への売上高は67億9,911万円で、連結売上高260億2,500万円の約26%にあたります(構成比は開示された実額から編集部が計算)。
ただし、これを2019年と比べることは編集部では断念しました。理由は2つあります。2019年12月期の報告セグメントは「管継手事業」「管継手関連事業」「金属塑性加工事業」「介護事業」の4区分で、現在の「防災・工事事業」に相当する区分は当時「管継手関連事業」という名称でした。 さらに2022年12月期の期首から収益認識に関する会計基準が適用されており、それ以前の数値との単純な比較ができません。
中身も動いています。会見で防災の具体例として挙げられた貯水タンクについては、2025年9月29日に「貯水機能付給水管『マルチアクア』の生産終了に関するお知らせ」が公表されました。同社は理由として、貯水タンクの市場拡大が低調であることと、近年の原材料費高騰等による収益性の低下を挙げています。一方で2025年12月期の「防災・工事事業」の増収について、有価証券報告書は先端半導体工場向けの関連工事が業績を牽引したと説明しています。
編集部では、この経過を次のように捉えました。防災関連を伸ばすという方向は区分の規模として形になっている一方、会見で名前を挙げた製品は市場が伸びず、実際に伸びたのは半導体工場向けの工事でした。 同じ「防災・工事」という区分の中で、中身が入れ替わっています。
「受け皿」の現在地は、公開情報から確認できない
上場の目的として語られた「技術を持つ企業の受け皿」については、上場後の動きを確認しました。
編集部が確認した範囲(公式サイトの沿革、各期の有価証券報告書の企業結合等関係の注記、適時開示の一覧)では、2020年1月以降に外部企業を新たに買収・子会社化したことを示す開示は見つかりませんでした。確認できたのは、2022年4月の完全子会社アクアリザーブの吸収合併と、2023年7月の既存子会社(中国・天津天富軟管工業有限公司)の持分100%化で、いずれもグループ内の再編にあたります。
会見で語られた「M&Aして事業を拡大してきた」という実績は、上場前の期間のものです。
ただし、開示が見つからないことと、構想が動いていないことは同じではありません。検討の段落にある案件や、開示義務の生じない規模の取引は、外部からは見えません。 編集部が言えるのは、上場から6年が経った時点で、「受け皿」がどの段階にあるのかを公開情報から読み取れなかった、ということだけです。
人物像
リーダーシップタイプ
数値で公言する実務型。上場という最も注目される場で、2年後の資本効率の目標を数字で述べています。抽象的なビジョンよりも、あとから検証できる指標で自社を語るタイプと考えられます。
強み・特徴(編集部分析)
検証できる形で語る
上場当日の会見で、ROEと配当性向という2つの具体的な数値目標を挙げました。数字を出せば、達成も未達も記録に残ります。7年後にこうした検証が成り立つのは、本人が数字で語ったからです。
技術を「何を防いだか」で説明する
主力製品の説明で、規格や性能値ではなく、阪神・淡路大震災で継手が折れず重油の流出を防いだという事実を挙げています。部品メーカーの製品価値を、最終的に守られたものから語る説明の仕方です。
上場を調達ではなく信頼の手段と位置づけた
同じ会見で当面の資金調達の予定はないと述べたうえで、上場の意義を「信頼」と「人材採用」に置いています。上場を財務のイベントではなく、取引や採用における信用の裏付けとして扱う考え方が読み取れます。
編集部総評
前島岳氏について公開情報を追ってはっきりしたのは、この人物が7年前に、あとから検証できる言葉を残していたということでした。
2019年12月10日の上場当日、前島氏はROE10%以上、連結配当性向40%以上という2つの数字を挙げ、防災関連を成長ドライバーと位置づけ、中小企業の技術の受け皿になりたいと述べています。抽象的な決意表明ではなく、いずれも7年後に照らし合わせられる形の発言です。
照らし合わせた結果は一様ではありませんでした。配当性向は7期すべてで目標を上回り、利益が4割の水準まで落ちた期にも配当額を据え置いています。防災・工事の区分は売上の約26%を占めるまでになりました。一方でROEは目標の年に8.8%と届かず、現在の目標は8.0%以上に変わっています。会見で名前を挙げた貯水タンク製品は、市場の低調を理由に生産終了が公表されました。そして「受け皿」については、上場後6年の間に外部企業を取得したことを示す開示を、編集部は見つけられませんでした。
編集部が最もうかがいたいのは、この最後の点です。上場の目的として「受け皿になりたい」と語ってから6年の間に、どのような案件を検討し、何を判断の基準としてきたのか。 そして現在も、それを上場企業としての役割と考えているのか。これは公開情報からは決して分からず、本人に聞くしかない部分です。
もう一つ気になったのは、この7年間で前島氏の言葉が公開情報にほとんど残っていないことです。上場当日の会見以降、本人が自らの経営を語った長さのある記事を、編集部は見つけられませんでした。
一方で2025年12月期の有価証券報告書には、株価収益率(PER)が目標の18倍に対して12.79倍で未達であることと、その対応として「成長性について理解を促す必要を確認しました」「開示資料等で成長戦略について説明を行い、当社グループの将来に対する期待感を高める」という記載があります。
会社としては、もっと語る必要があると認識している。にもかかわらず、社長本人の言葉は7年前の会見で止まっている。 この差が、編集部がこの人物に会いたいと考えた最大の理由です。
参考情報
参考にした公開情報
| # | 媒体・資料 | 内容 |
|---|---|---|
| 1 | 日本経済新聞 | テクノフレの前島社長「防災関連 成長ドライバーに」(2019年12月10日・上場当日の記者会見の一問一答) |
| 2 | 有価証券報告書(EDINETコード E35294) | 2018年12月期〜2025年12月期のROE・配当性向・財務・従業員数・役員略歴・セグメント情報・資本コストや株価を意識した経営に関する記載 |
| 3 | 決算短信(2023年12月期) | 連結配当性向・1株当たり配当額 |
| 4 | 株式会社テクノフレックス | 会社概要・沿革・「貯水機能付給水管『マルチアクア』の生産終了に関するお知らせ」(2025年9月29日) |
| 5 | 東洋経済 役員四季報データベース | 生年月日 |
本記事は公開情報をもとにLeaders Journal編集部が独自に分析・編集したものです。記載内容について修正・削除のご希望がある場合は、お問い合わせフォームよりご連絡ください。
本記事は公開情報をもとにLeaders Journal編集部が独自に分析・編集したものです。記載内容について修正・削除のご希望がある場合は、お問い合わせフォームよりご連絡ください。